Normal uppräkning gör Sverige mindre extremt
Socialdemokraterna vill i sin budgetmotion frångå den gängse uppräkningstakten av skiktgränsen för att därigenom skapa sig ett större reformutrymme. Med tanke på att Sveriges konkurrenskraft på detta område redan idag är starkt eftersatt vore en sådan prioritering ett misstag.
Sverige har efter Belgien den högsta marginalskatten för höginkomsttagare bland OECD-länderna. Tillsammans med arbetsgivaravgiften klättrar den upp i 64 procent när brytpunkten (som avser skiktgränsen före grundavdrag) passeras och 66 procent när jobbskatteavdraget strax därefter börjar trappas av. Trots att Sverige gör anspråk på att vara en innovativ forskningsnation är det svårt att hitta andra länder som beskattar högkvalificerad arbetskraft så pass hårt. Konsekvensen blir att svenska företag får en nackdel i konkurrensen om talang och spetskompetens, oavsett om den är utländsk eller inhemsk.
De höga marginalskatterna drabbar också framtidens arbetskraft genom att de bidrar till att trycka ner utbildningspremien till bottenskiktet bland OECD-länderna. Detta skickar knappast rätt signaler till de som överväger långa och krävande högskoleutbildningar, dvs. just den typen av utbildningar som leder till de mest högproduktiva jobben.
Studenter, arbetstagare och företag är dock inte de enda förlorarna, även statskassan kan faktiskt räknas till den skaran. I en färsk rapport från IFAU, där avtrappningen av jobbskatteavdraget studeras, är en av slutsatserna att ”den högsta marginalskatten även efter värnskattens avskaffande ligger nära eller över den intäktsmaximerande skattesatsen”.
När en skatt inte gagnar någon är det naturligtvis bara positivt om färre drabbas av den och det är precis detta som ser ut att hända nästa år. Mindre positivt är förstås anledningen – att det är den osedvanligt höga inflationen som ligger bakom att färre drabbas. Inflationen gröper ur alla löntagares köpkraft, men att göra som Socialdemokraterna vill, att bemöta en svår situation med förslag som ytterligare hämmar vår konkurrenskraft, är inte rätt väg att gå.
Det är dessutom beklagligt att man försöker trixa och mixtra med alternativa benämningar. Även om skattesänkningar vore välkomna, kan denna uppräkning inte betecknas som en sådan av flera skäl. För det första är uppräkningen alldeles normal och följer den lagstiftning som Socialdemokraterna efterlevde de flesta årsskiften under sin tid vid makten. För det andra är uppräkningen helt i enlighet med rådande rutiner såsom de beskrivs Finansdepartementets beräkningskonventioner. För det tredje följer uppräkningen de principer som lades fast i 1990-91 års skattereform. Däremot vore förslag om fryst eller på annat sätt försämrad brytpunkt tveklöst en skatteskärpning.
Rätt väg att gå vore istället att se till att stärka våra förutsättningar att vara en nation i framkant. Att inte försämra uppräkningstakterna i skattesystemet är då helt grundläggande. Ytterligare ett litet steg i rätt riktning vore att avskaffa avtrappningen av jobbskatteavdraget, förslagsvis i samband med att skattereduktionen förstärks nästa gång. Gradvis kan Sverige då börja framstå som lite mindre extremt i detta skatteavseende.
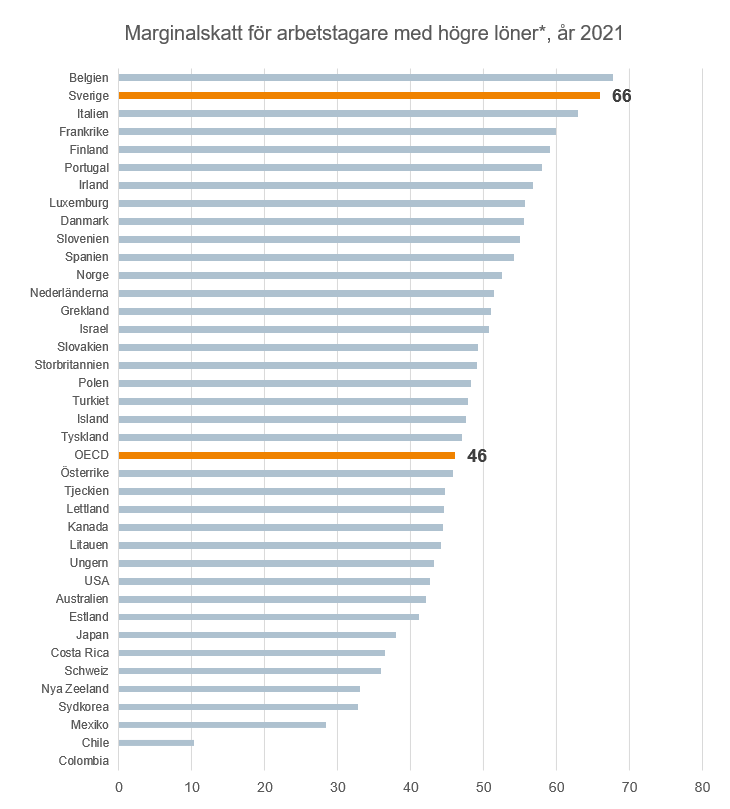
Källa: OECD (Taxing Wages)
* Avser marginalskatten för en arbetstagare som tjänar 67 procent mer än genomsnittet för landet.
Dansk skattereform sänker bolagsskatt och marginalskatt

Nyligen beslutade Finlands riksdag att sänka bolagsskatten till 18 procent från och med nästa år. Nu sänker även Danmark bolagsskatten från 22 till 19 procent och ta bort två steg i den statliga inkomstskatten. Syftet är att stärka företagens konkurrenskraft och göra det mer lönsamt att arbeta.
- Anders Ydstedt
Skattekrånglet ska inte stoppa unga företagare

Invecklade skatteregler ska inte hindra gymnasieungdomar från att sälja tjänster genom ett UF-företag. I Ds 2026:21 föreslås därför ett nytt sätt att betala skatt. Förslaget kan göra det enklare för både UF-företagare och deras kunder.
- Katarina Bartels
Hur svårt ska det vara att få anstånd med en tvistig skatt?
För drygt ett decennium sedan uppmärksammade Svenskt Näringsliv problemen med att få anstånd med betalning av skatt i rapporten Anstånd i skattemål - hur tveksamt ska det vara? Ett nytt avgörande från Högsta förvaltningsdomstolen visar att problemen består (mål nr 3422-26).
Anders Nyquist
Skattefrågor till Fredrik Rosengren
Sedan i våras är Fredrik Rosengren Skatteverkets generaldirektör. Närmast kommer han från Kronofogdemyndigheten men innan dess har han en lång bakgrund på Skatteverket i andra chefsroller.
Sofia Bildstein-Hagberg
Kalifornien säger nej till miljardärsskatt
Väljarna i Kalifornien har nu sagt nej till en ny förmögenhetsskatt på miljardärer. Med röstsiffrorna 52,8 mot 47,2 procent konstaterar AP att resultatet nu är klart.
- Anders Ydstedt
Mer skattekontroll, mindre regelbörda

Skatteverket lyfts ofta fram som en nyckelaktör i arbetet mot ekonomisk brottslighet, oseriösa företag och osund konkurrens. Det är rimligt.
- Michaela Sand och