Skrota det heliga bilmomsförbudet & återställ momsens grundprinciper
Förenklingsrådets förslag att tillåta momsavdrag på lätta lastbilar är välkommet men mer behövs. Rätten till momsavdrag är centralt för en beskattning av mervärdet i varje led så att skatten kan överföras till konsument och bli neutral för företagen. Dagens bilmomsförbud är ett skadligt avsteg som medför att företagens kostnader ökar med upp till 25 %. Detta begränsar möjligheter att välja lämpligt fordon till verksamheten, minskar konkurrenskraften och motarbetar en grön omställning. Reglerna är svåra att överblicka, förstå och tillämpa samt innebär en dubbelmoms då företagen belastas med upp till 25 % högre kostnad i form av dold moms. Denna dolda moms överförs till nästa led i förädlingskedjan och momsbeskattas igen och belastar slutligen konsumenten.
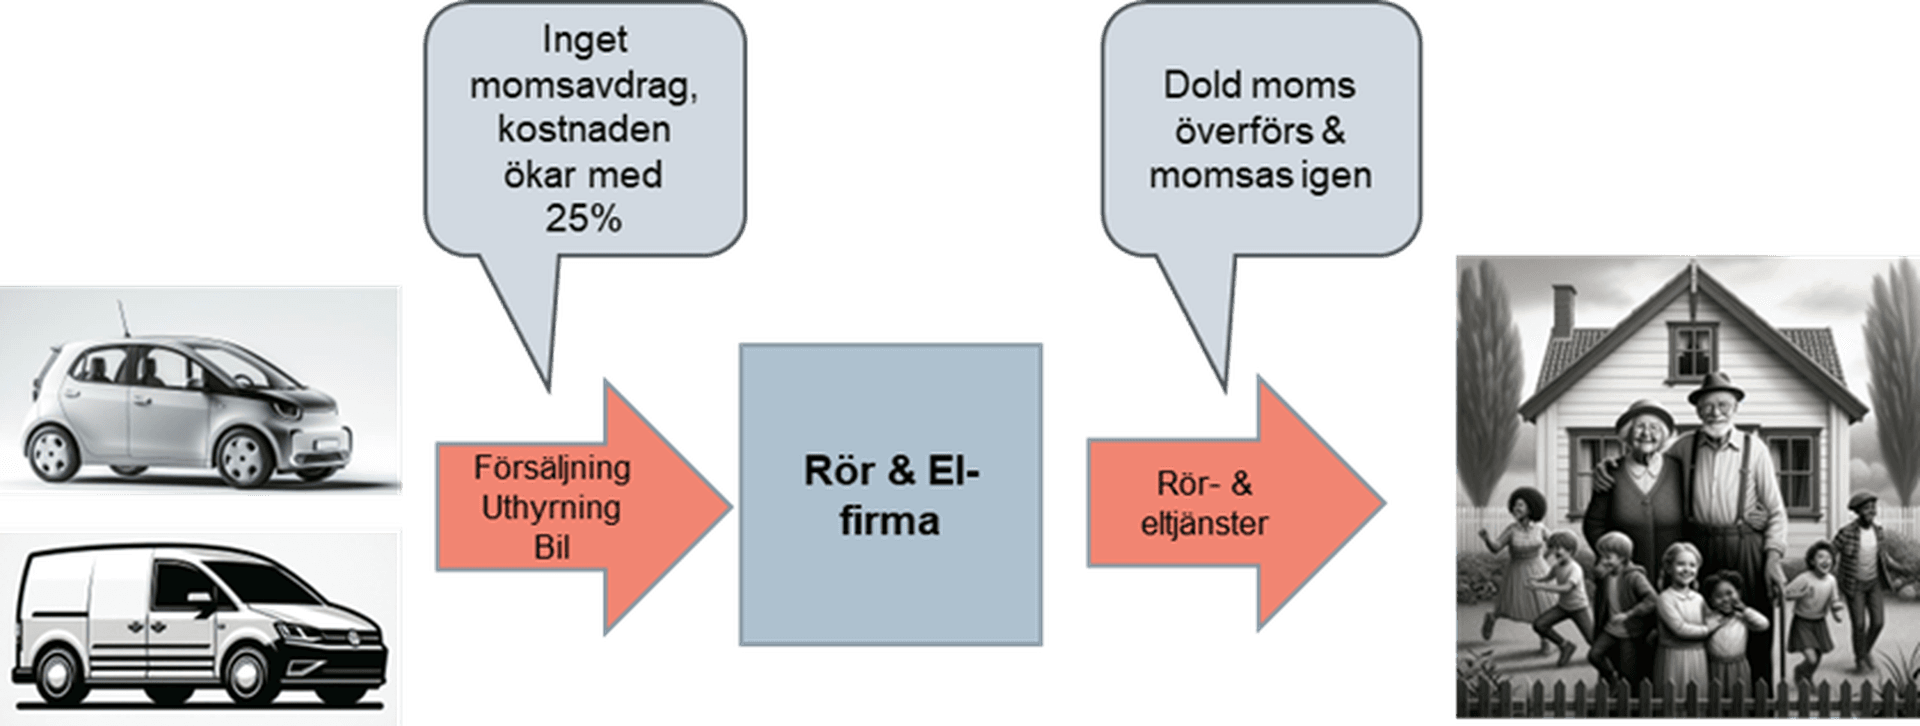
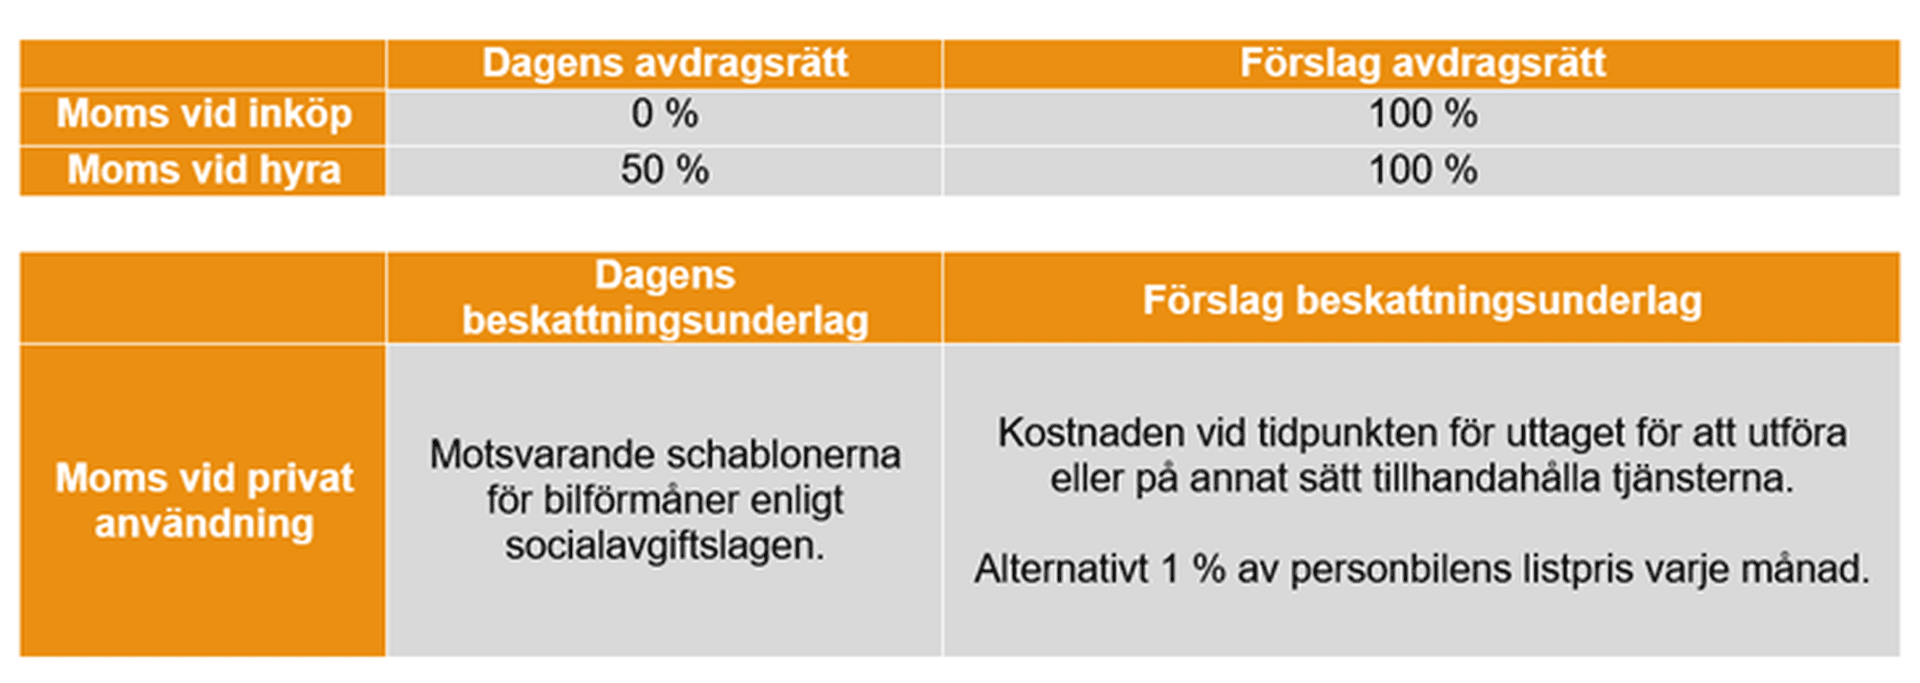
Idag särbehandlas företags bilkostnader jämfört med andra kostnader. Momsavdraget avseende hyra begränsas till 50 % och inget momsavdrag alls tillåts vid bilinköp. Undantag finns visserligen för några utpekade branscher (bilförsäljning, biluthyrning, personbefordran, begravningsbilar och körskolor) vilka medges momsavdrag. För alla andra branscher, dvs. majoriteten av det svenska näringslivet, begränsas momsavdraget. För bussar och tunga lastbilar medges avdrag enligt allmänna regler. För den som står i valet mellan lätt eller en tung och i regel mer utsläppsintensiv lastbil, diskrimineras momsmässigt den lättare bilen.
Förbudet motiverades med att det vid inköpet inte är möjligt att bedöma framtida privat användning av bilen. Av förenklingsskäl infördes en tämligen drakonisk schablonregel som innebar en total avdragsbegränsning och därmed maximalt avsteg från grundregeln om fullt momsavdrag. Konsekvensen har blivit att företagen alltid behandlas maximalt oförmånligt i momshänseende.
Svenskt Näringsliv föreslår att företag, oavsett bransch, ska kunna göra bilmomsavdrag enligt momslagens allmänna regler. För att säkerställa och underlätta att privat användning momsbeskattas föreslås att beskattningsunderlaget för uttagsbeskattning kompletteras med införandet av en schablon. Vidare är dagens definition av personbil bristfällig och föreslås bli justerad så att den inte kompliceras med krav på särskilda vikter eller separerade karosserienheter.
Svenskt Näringsliv konstaterar att, förutom ovanstående brister, är svenska regler sämre än exempelvis tyska och nederländska där fullt momsavdrag medges. De föreslagna ändringarna skulle åtgärda bristerna och medföra att svensk momshantering i större utsträckning liknar tillämpningen i andra EU-länder. Detta behövs sannerligen för att förbättra förutsättningarna för en hållbar svensk tillväxt och konkurrenskraft som idag, tyvärr, ligger i EU:s bottenskikt.
Dansk skattereform sänker bolagsskatt och marginalskatt

Nyligen beslutade Finlands riksdag att sänka bolagsskatten till 18 procent från och med nästa år. Nu sänker även Danmark bolagsskatten från 22 till 19 procent och ta bort två steg i den statliga inkomstskatten. Syftet är att stärka företagens konkurrenskraft och göra det mer lönsamt att arbeta.
- Anders Ydstedt
Skattekrånglet ska inte stoppa unga företagare

Invecklade skatteregler ska inte hindra gymnasieungdomar från att sälja tjänster genom ett UF-företag. I Ds 2026:21 föreslås därför ett nytt sätt att betala skatt. Förslaget kan göra det enklare för både UF-företagare och deras kunder.
- Katarina Bartels
Hur svårt ska det vara att få anstånd med en tvistig skatt?
För drygt ett decennium sedan uppmärksammade Svenskt Näringsliv problemen med att få anstånd med betalning av skatt i rapporten Anstånd i skattemål - hur tveksamt ska det vara? Ett nytt avgörande från Högsta förvaltningsdomstolen visar att problemen består (mål nr 3422-26).
Anders Nyquist
Skattefrågor till Fredrik Rosengren
Sedan i våras är Fredrik Rosengren Skatteverkets generaldirektör. Närmast kommer han från Kronofogdemyndigheten men innan dess har han en lång bakgrund på Skatteverket i andra chefsroller.
Sofia Bildstein-Hagberg
Kalifornien säger nej till miljardärsskatt
Väljarna i Kalifornien har nu sagt nej till en ny förmögenhetsskatt på miljardärer. Med röstsiffrorna 52,8 mot 47,2 procent konstaterar AP att resultatet nu är klart.
- Anders Ydstedt
Mer skattekontroll, mindre regelbörda

Skatteverket lyfts ofta fram som en nyckelaktör i arbetet mot ekonomisk brottslighet, oseriösa företag och osund konkurrens. Det är rimligt.
- Michaela Sand och