Nollmoms ett recept för välfärden
Vi föreslår i rapporten ”Hög momsskattesats och undantag för välfärden - en giftig cocktail” förändringar och förbättringar för ett enklare, transparent och mer logiskt momsregelverk som stödjer utvecklingen av välfärden. Vårt förslag är att välfärden ska omfattas av momsplikt med möjlighet till noll eller reducerad moms vilket medför momsavdrag på kostnader och investeringar samt gör det lättare att hyra lokaler. Den offentligfinansiella effekten uppskattas belasta de offentliga finanserna med ca 2 miljarder kr vid momsplikt med noll procents skattesats. Vid en komplettering med utgående moms på avgifter är reformen offentligfinansiellt neutral eller kan förstärka de offentliga finanserna, beroende på vilken skattesats som väljs i utformningen.
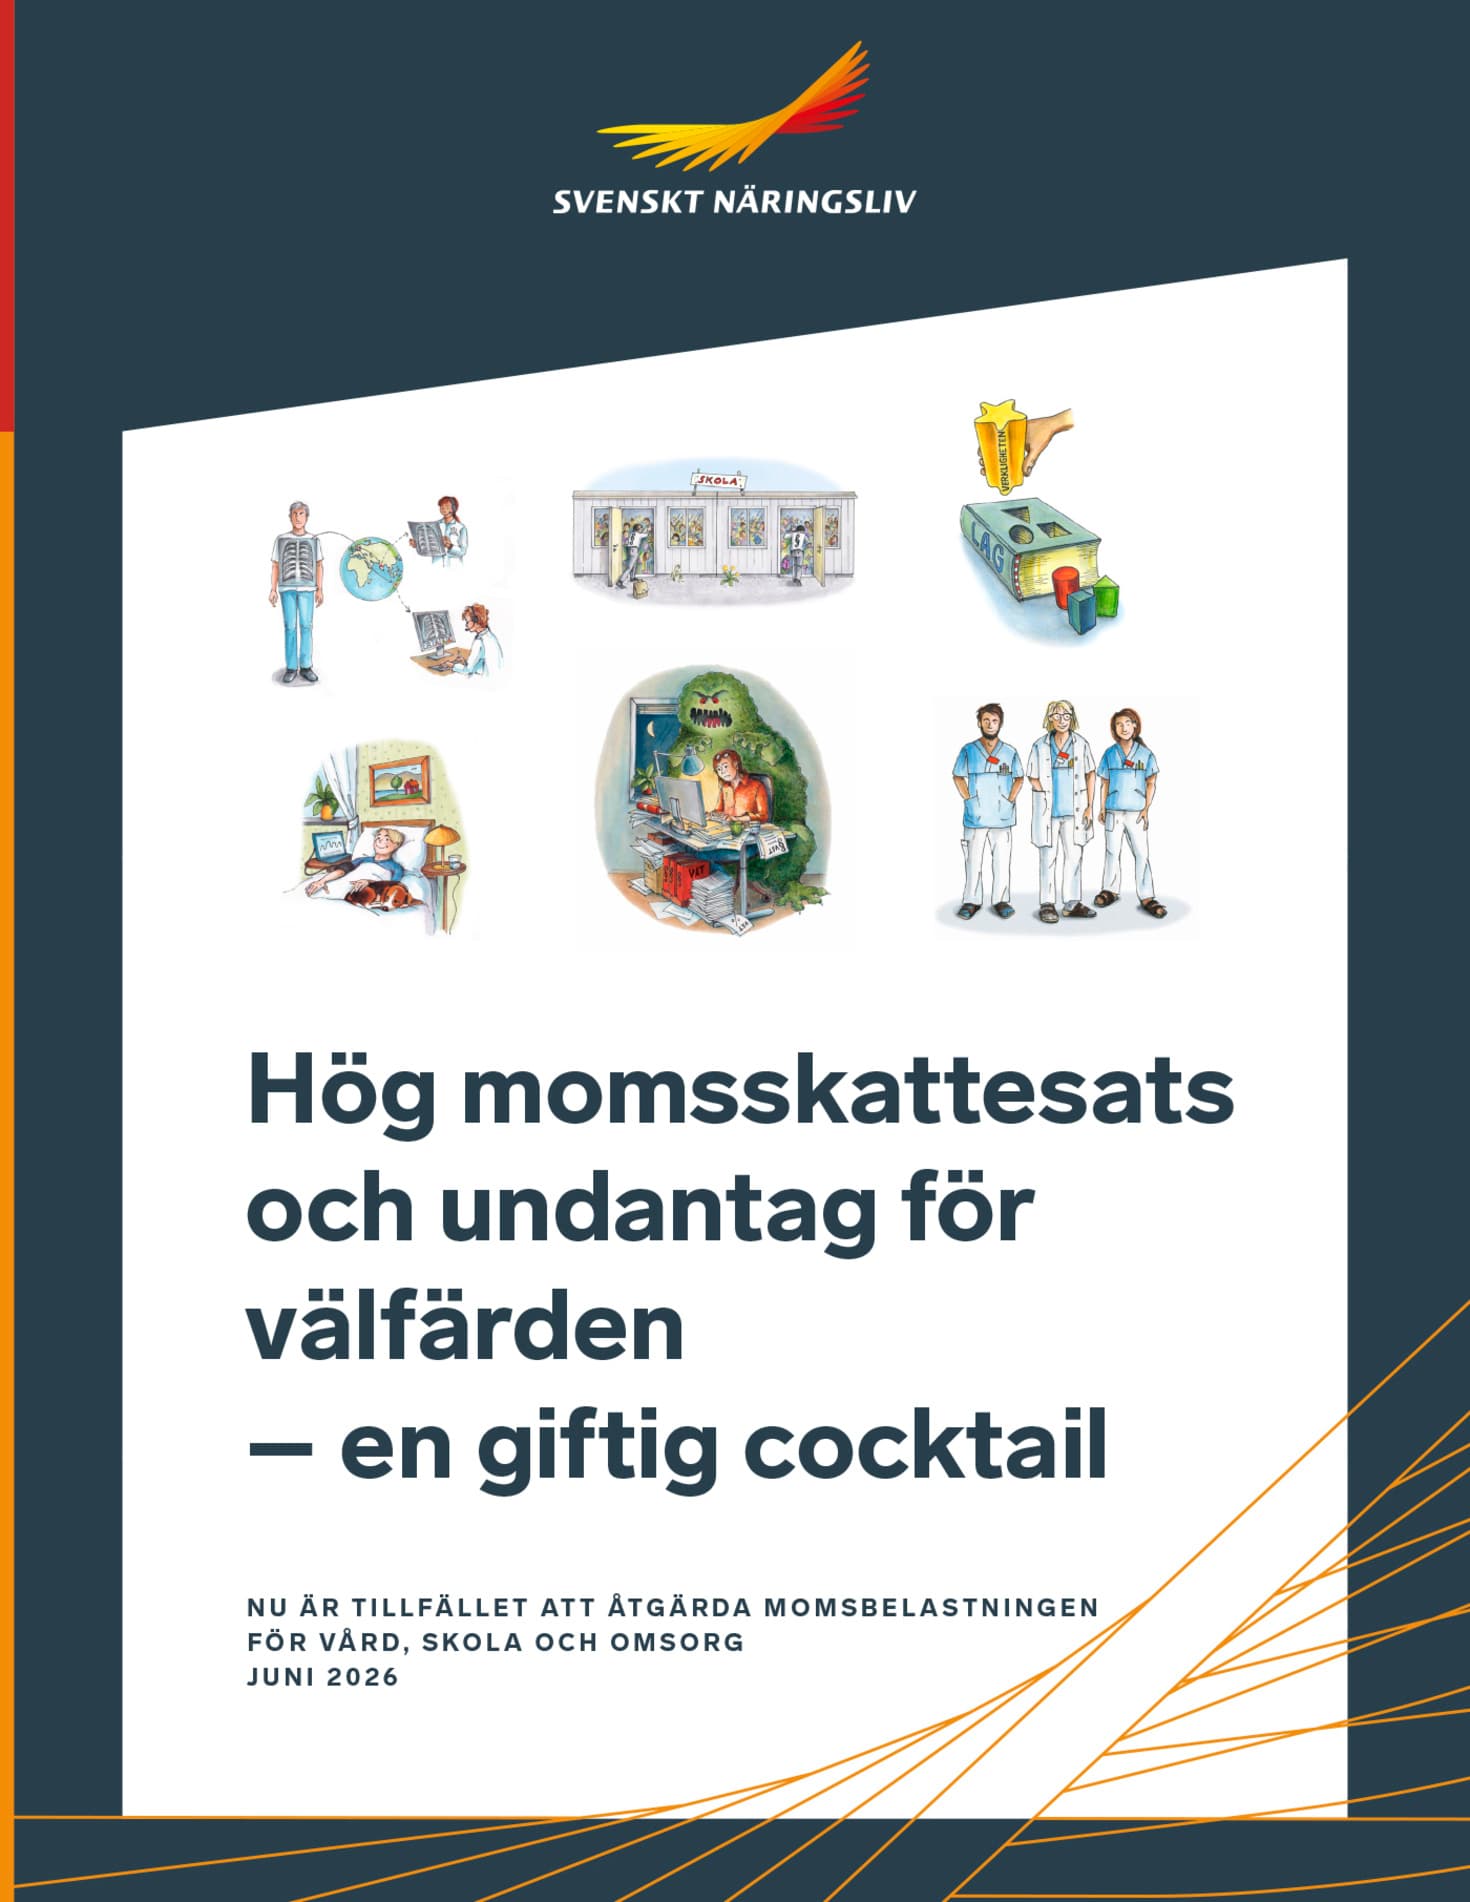
I dag är vård, skola och omsorg undantaget från moms. Undantag brukar kallas momsfritt men ”momsfritt är inte fritt från moms”. Verksamheter med momsfria transaktioner saknar rätt till momsavdrag på kostnader. Det innebär att inköp i IT-system, robotar, AI, teknisk utrustning, bemanning, lokalanpassningar, drift, underhåll och andra insatser blir 25 % dyrare. Momsbelastningen drabbar särskilt yrkesutbildningar och innovationsdriven vård och omsorg.
Syftet med momsundantagen var ursprungligen att de skulle medföra en fördel, minska kostnaderna och öka tillgängligheten för medborgarna. Men med allt högre momsskattesats, fler transaktioner, fler aktörer och ökade investeringar, har undantagen blivit en nackdel som i stället ökar kostnaderna och minskar tillgängligheten för medborgarna.
För kommuner och regioner finns ett momskompensationssystem som syftar till att momseffekter inte ska gynna alternativet att utföra transaktioner i egen regi. Omfattningen av detta momskompensationssystem är ca 100 miljarder kr per år att jämföra med de totala momsintäkterna på ca 600 miljarder kr (beräknat för 2026). Utgångspunkten är att kommunkollektivet ska bära kostnaden för kompensationssystemet genom justerade statsbidrag.
Kompensationssystemet har tjänat Sverige väl men har genom åren blivit alltmer kritiserat för dess komplexitet, för den schablonmässiga utformningen som medför över-/underkompensation, en icke-transparens som medför praktiska och finansiella problem vid upphandlingar samt för kommunal skatteplanering. Vi anser att det är dags att ta tag i alla dessa utmaningar nu när arbete pågår inom EU för att modernisera EU:s momsdirektiv.
Momsreglerna är idag föråldrade, komplexa, kostsamma och motarbetar transaktioner och utveckling av välfärden. Vissa delar av förslagen tar upp sådant som behöver ändras i EU:s momsdirektiv och har rekommenderats av EU:s VAT Expert Group i den rapport som EU-kommissionen efterfrågade 2024. Även flera svenska momsregler behöver ses över. Sådant som skulle kunna åtgärdas direkt är exempelvis momsreglerna för personbilar, stadigvarande bostad, fristående grupper, gruppregistrering, frivillig fastighetsbeskattning, verksamhetsöverlåtelser m.m.
Sverige behöver många momsreformer för att säkerställa svensk tillväxt och konkurrenskraft, och inte minst en momsreform för välfärdssektorn i stället för att lappa och laga området i det oändliga. Vägen framåt är inte ytterligare korrigeringar utan ett enkelt och neutralt system som är möjligt att förstå och tillämpa. Låt denna rapport bli startskottet för en efterlängtad och välbehövlig diskussion och framförallt för åtgärder för att nå just dit.
Författare: Oscar Brissle nationalekonom, Anna Sandberg Nilsson momsexpert
Lättnader i kraven på hållbarhetsrapportering
Regeringen har beslutat om en lagrådsremiss med förslag på höjda trösklar för krav på hållbarhetsrapportering. Förslagen bygger på ett ändringsdirektiv som EU antog tidigare i år inom ramen för det första Omnibus-paketet (Omnibus I).
Sofia Bildstein-Hagberg
Ny fastighetsmoms skapar fler problem än den löser
Förslagen i SOU 2026:24 (Moms vid uthyrning & överlåtelse av fastighet) hade ett viktigt uppdrag i att hantera ett EU-rättsligt problem vid fastighetsöverlåtelser och samtidigt se över den frivilliga lokalhyresmomsen.
Anna Sandberg Nilsson
Podd - De svenska skatteavtalen
De svenska skatteavtalen spelar en viktig roll för företagens möjligheter att investera och konkurrera internationellt. Genom att förhindra dubbelbeskattning skapar avtalen förutsägbara och långsiktiga spelregler för gränsöverskridande handel och investeringar.
Podd - Konkurrenskraftig bolagsskatt
I ett nytt avsnitt av Skattefrågan berättar Johan Hörberg om en ny rapport från Svenskt Näringsliv med förslag på hur det svenska bolagsskattesystemet kan stärkas. Bolagsskatten har central betydelse för investeringsviljan och förutsättningarna för långsiktig tillväxt.
Dags att ta internationella signaler på allvar
Svenskt Näringsliv (SN) publicerade nyligen en rapport i vilken ett antal reformförslag för en mer konkurrenskraftig svensk bolagsbeskattning presenteras. Målet är att stärka Sveriges investeringsklimat och långsiktiga tillväxt.
Johan Hörberg
Podd - En giftig cocktail
Nytt poddavsnitt där Oscar Brissle och Anna Sandberg Nilsson berättar om en ny rapport som presenterades i samband med Svenskt Näringslivs tillväxtvecka.