Två av tre jobb skapas i ägarledda företag
I debatten har ofta påtalats att 4 av 5 jobb skapas i småföretag. Detta har gällt över längre tid, från början av 1990-talet och avsett alla företag med upp till 199 sysselsatta.
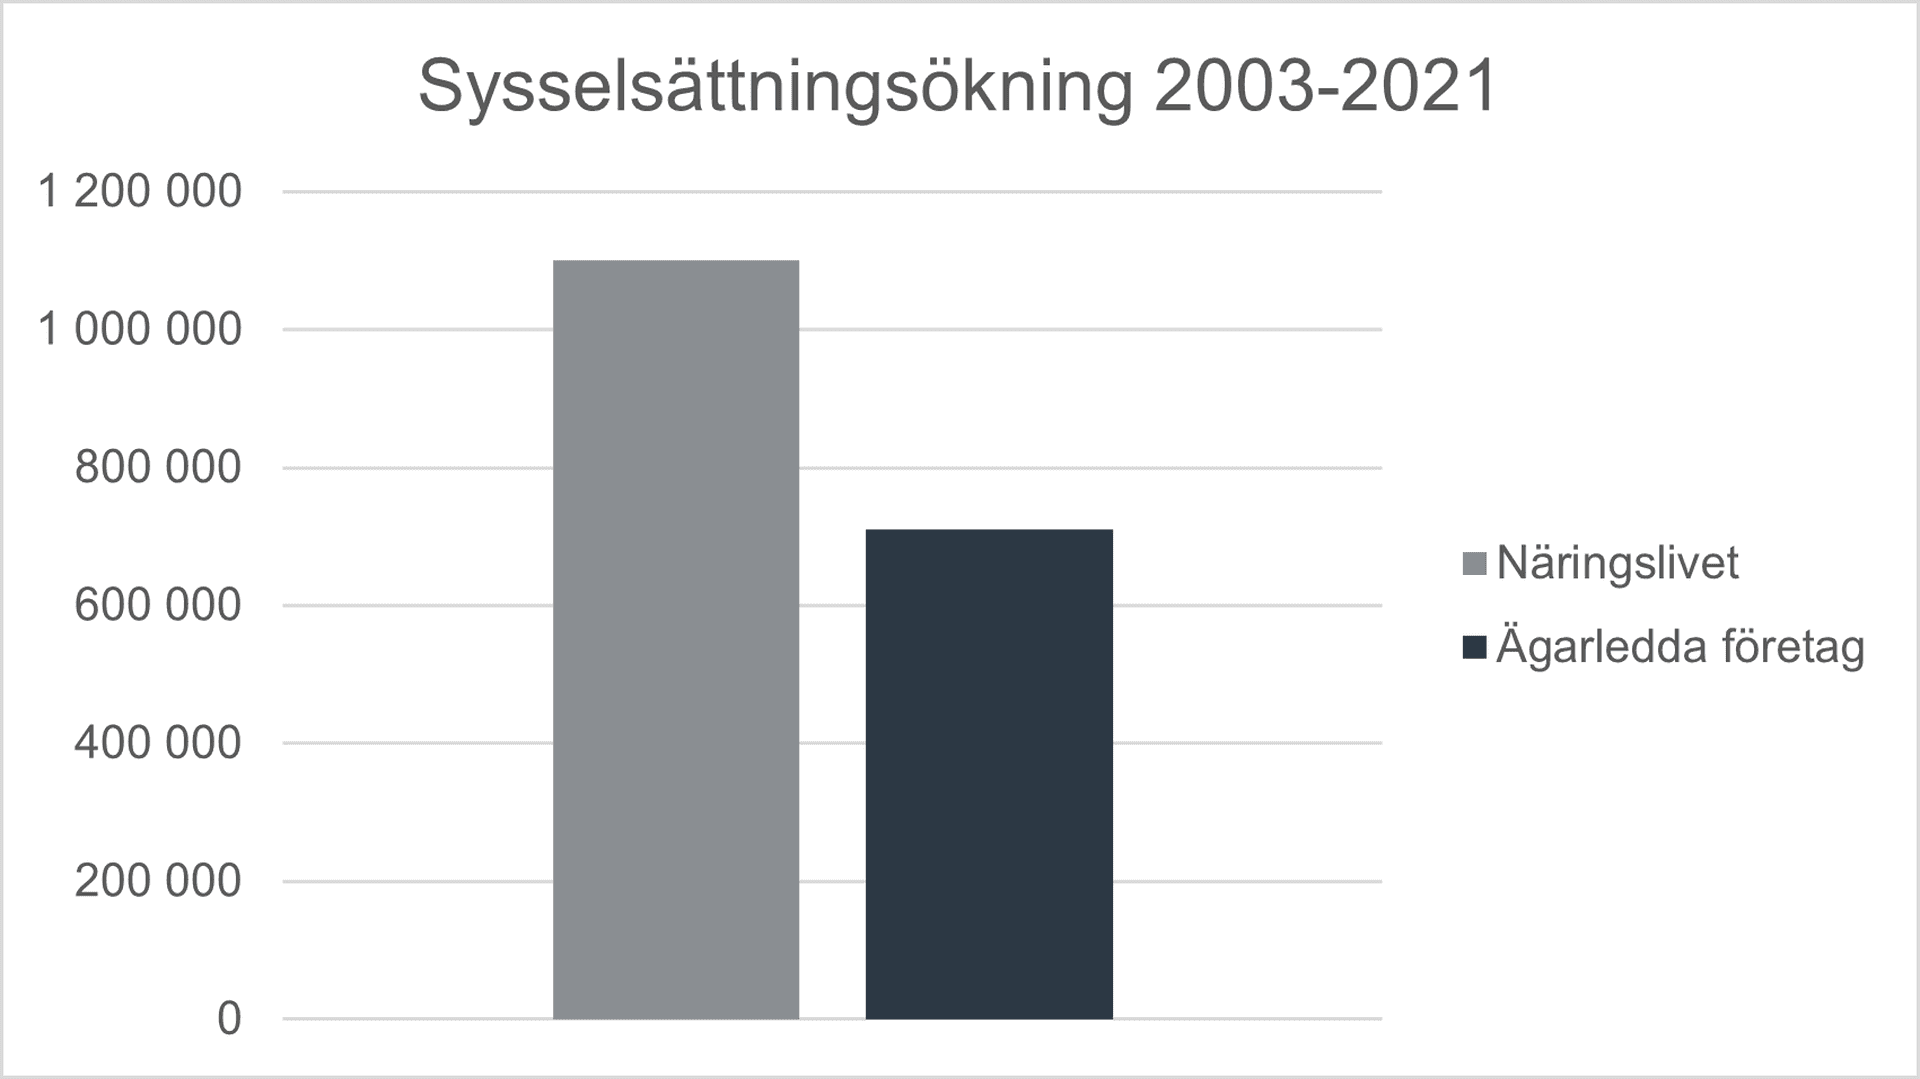
En ny sammanställning som Svenskt Näringsliv gjort utifrån SCB-data visar att antalet anställda i hela näringslivet ökade med ca 1,1 miljoner under perioden 2003–2021. Till näringslivet räknas här samtliga aktiebolag, handelsbolag, enskilda näringsidkare och ekonomiska föreningar. Av ökningen kommer drygt 700 000 anställda från ägarledda företag, dvs. motsvarande 65 % av sysselsättningstillväxten i näringslivet. Siffran är särskilt intressant att uppmärksamma i ljuset av att skattereglerna för just denna grupp av företag har förändrats och i viktiga delar förbättrats med start i en större reform från och med 2006.
Att två av tre jobb skapas i ägarledda företag är en stark utveckling, men det är också en utveckling som inte får tas för given. För att trenden ska fortsätta är entreprenörskap ständigt beroende av långsiktiga konkurrenskraftiga regler. Här har entreprenörsskatten eller de så kallade 3:12-reglerna en central roll. Incitament för att våga ta risk är väsentliga inslag i regelverkets utformning för att överbrygga osäkerheten i att göra en investering. Det är den första förutsättningen för att i nästa steg kunna öka antalet anställda. Därför är det välkommet att Kommittén om förenklad beskattning av ägare till fåmansföretag om en knapp månad ska lämna sitt betänkande med fokus på att främja entreprenörskap för små och medelstora företag.
Regelverket som omgärdar entreprenörskap behöver förenklas och förbättras. Förhoppningen är att förslagen från kommittén ytterligare kan stärka ägarledda bolags roll som näringslivets jobbskapare.
Faktaruta
Ägarledda företag definieras i denna beräkning som ett företag där minst en delägare under ett givet år lämnat in en K10-blankett avseende aktiebolaget eller aktiebolagets koncernmoder.
Podd - De svenska skatteavtalen
De svenska skatteavtalen spelar en viktig roll för företagens möjligheter att investera och konkurrera internationellt. Genom att förhindra dubbelbeskattning skapar avtalen förutsägbara och långsiktiga spelregler för gränsöverskridande handel och investeringar.
Sofia Bildstein-Hagberg
Podd - Konkurrenskraftig bolagsskatt
I ett nytt avsnitt av Skattefrågan berättar Johan Hörberg om en ny rapport från Svenskt Näringsliv med förslag på hur det svenska bolagsskattesystemet kan stärkas. Bolagsskatten har central betydelse för investeringsviljan och förutsättningarna för långsiktig tillväxt.
Dags att ta internationella signaler på allvar
Svenskt Näringsliv (SN) publicerade nyligen en rapport i vilken ett antal reformförslag för en mer konkurrenskraftig svensk bolagsbeskattning presenteras. Målet är att stärka Sveriges investeringsklimat och långsiktiga tillväxt.
Johan Hörberg
Podd - En giftig cocktail
Nytt poddavsnitt där Oscar Brissle och Anna Sandberg Nilsson berättar om en ny rapport som presenterades i samband med Svenskt Näringslivs tillväxtvecka.
Svenskt Näringslivs välkomnar Tax Omnibus men efterfrågar tydligare förenklingar
Svenskt Näringsliv ansluter i sitt remissvar den 5 oktober om EU-kommissionens förslag om Taxation Omnibus till vad Näringslivets Skattedelegation (NSD) har anfört. Förslaget är ett omfattande paket för förenkling av EU:s regler om direkt beskattning.
Claes Hammarstedt
Kan man vinna på sänkt marginalskatt?
I ett nytt avsnitt av Skattefrågan beskriver Fredrik Carlgren vilka effekter sänkta marginalskatter kan få på kort och lång sikt. Utgångspunkten är en rapport som presenterades under Svenskt Näringslivs tillväxtvecka och som analyserar olika alternativ för sänkt marginalskatt.