Moms & kundförluster – sorglig historia behöver lyckligare slut
I boken om momsmonstrets många misslyckanden är den om kundförluster särskilt mörk och sorglig. Företagen tog oavlönat in denna konsumtionsskatt med ca 560 miljarder kr till staten under 2023. Den arbetsuppgiften kostar företagen hisnande 17,5 miljarder kr. Trots krav på förenklingar har Skatteverket i stället skruvat åt tillämpningen kring kundförluster. Detta går ut över redan hårt drabbade företag som måste betala in köparens moms även när betalning helt uteblir. Detta innebär en tuff likviditetspåfrestning, inte minst för de allra minsta företagen.
När ett företag drabbas av en kundförlust är de åtgärder som Skatteverket kräver av företaget i momshänseende mer långtgående än vad som krävs redovisnings- och inkomstskattemässigt. De oproportionerliga åtgärderna driver på att företaget behöver lämna betalningskrav till Kronofogdemyndigheten vilket får förödande effekter även för konsumenter, inte minst ungdomar, som kan bli restförda hos Kronofogdemyndigheten.
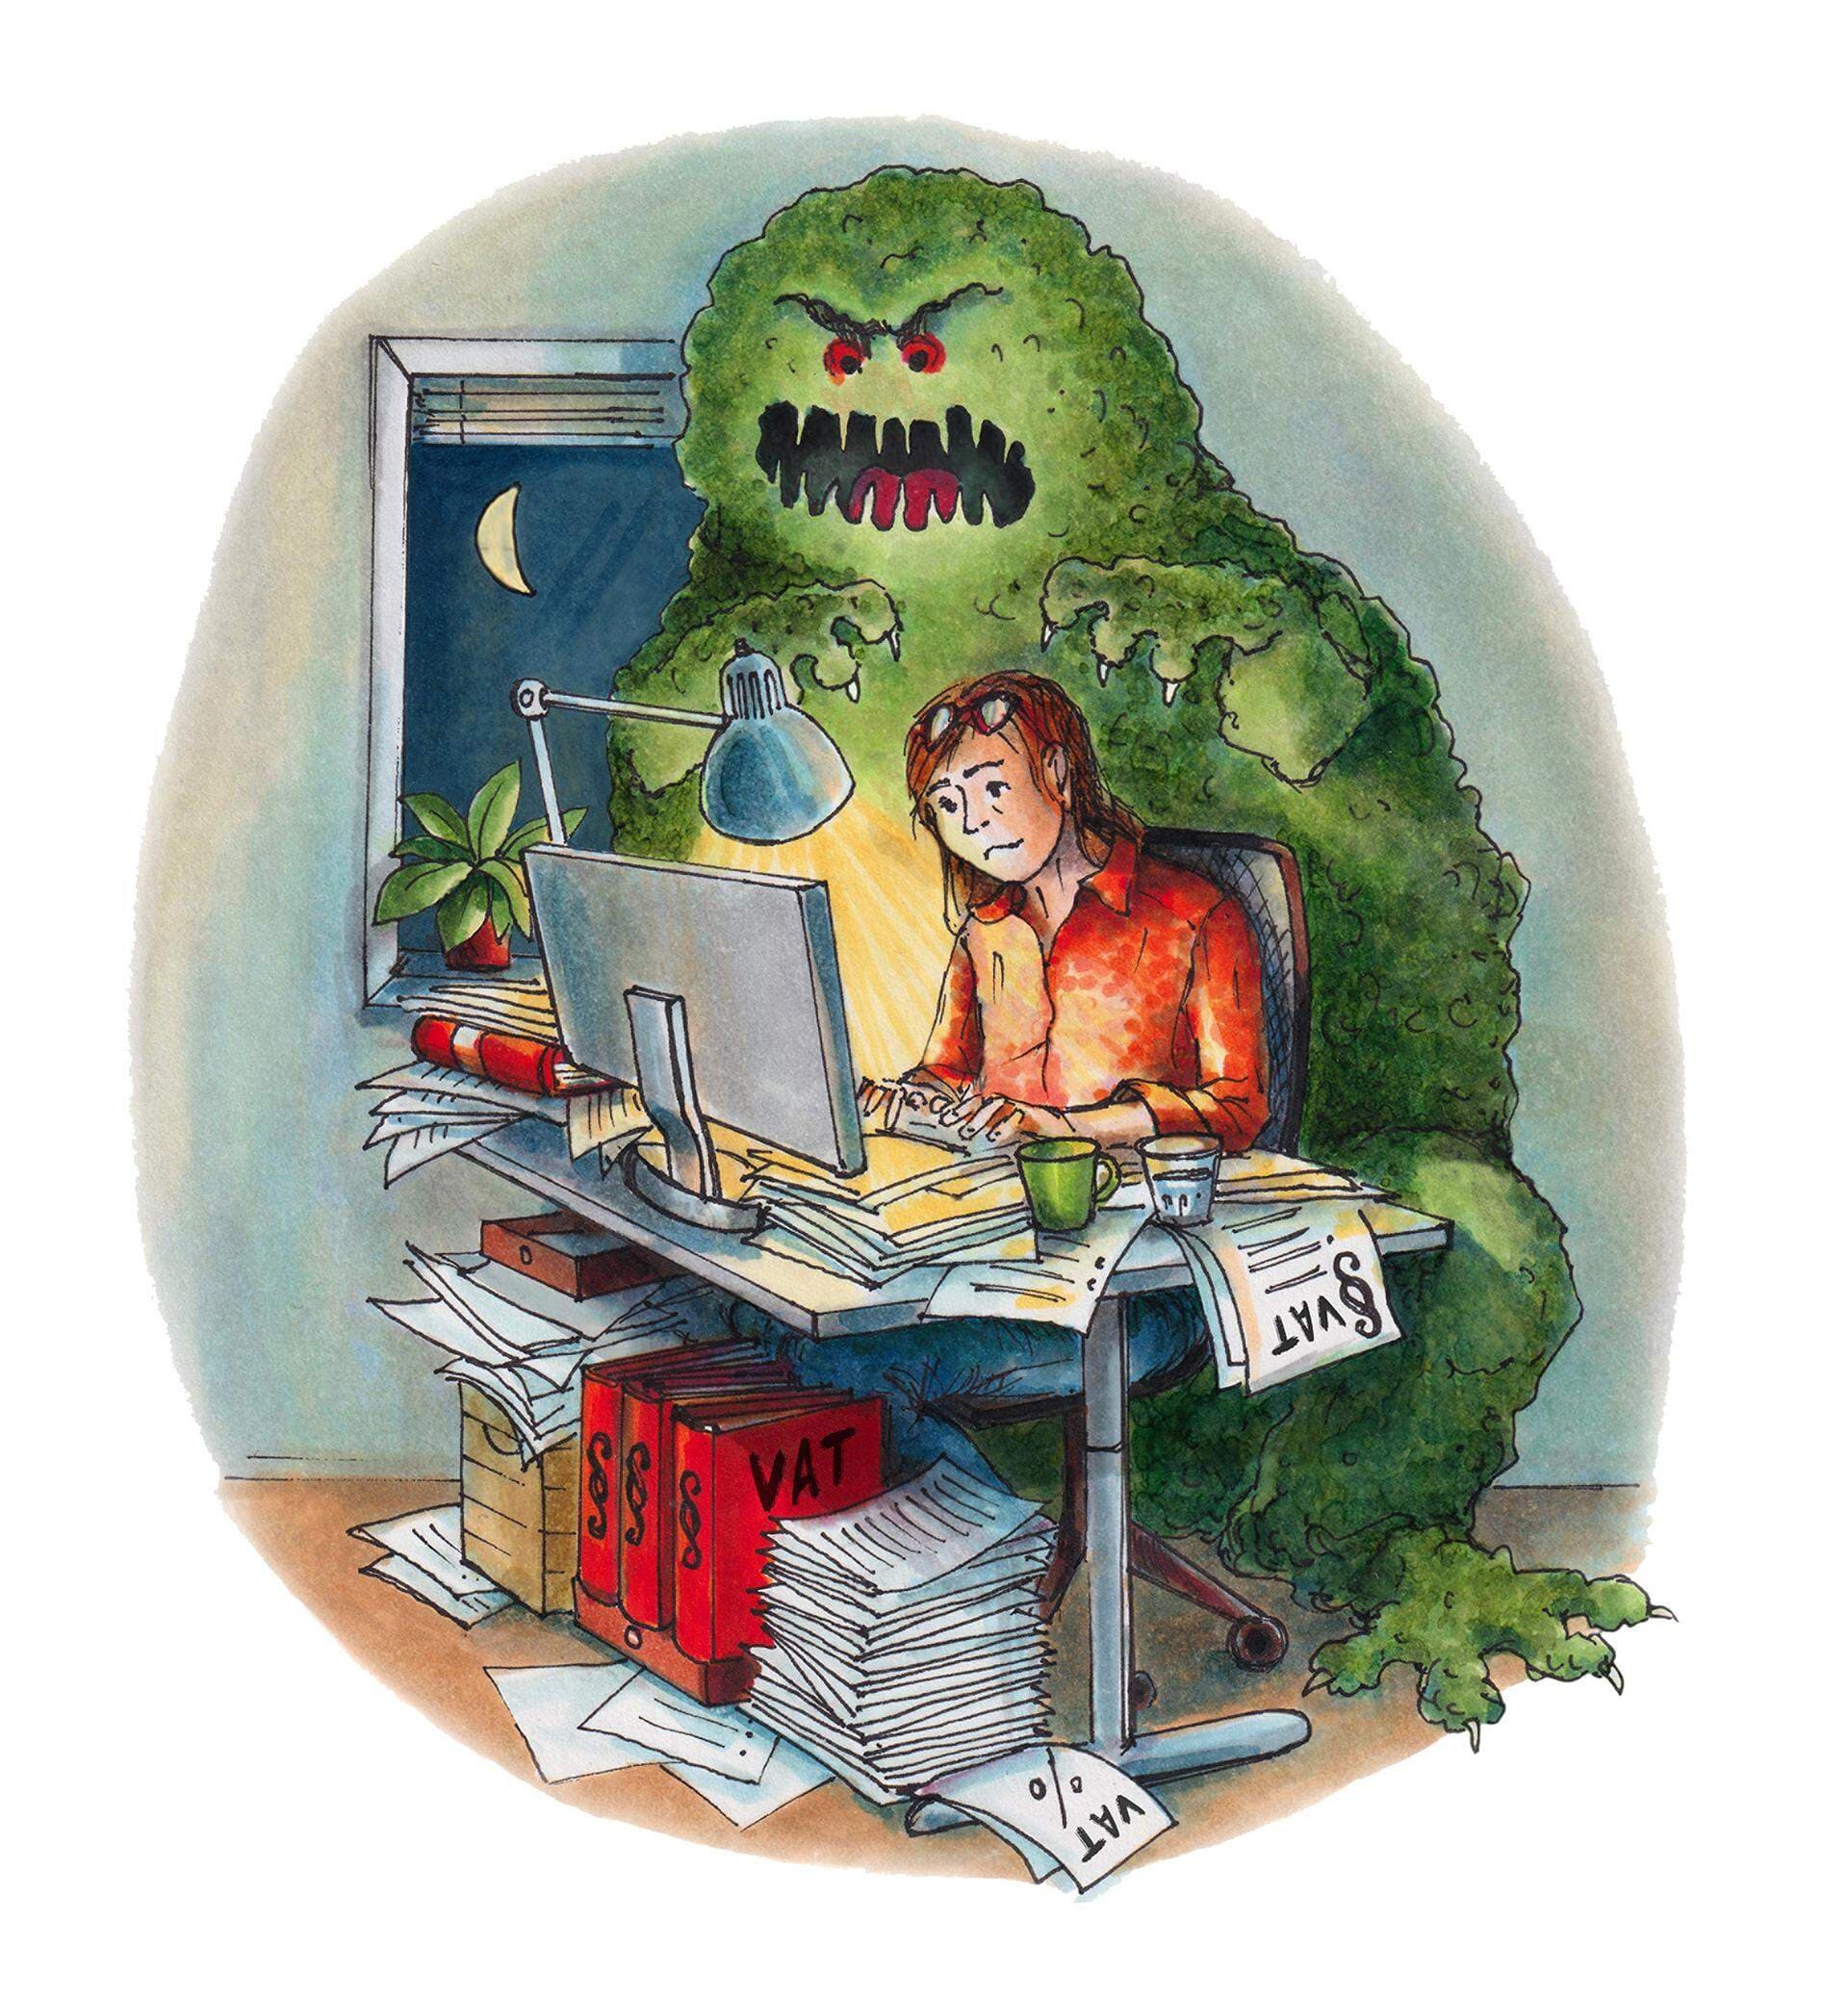
Situationer med kundförluster rör ofta bevisfrågor vilket medför att förhandsbesked vanligtvis avvisas och rättspraxis saknas. Skatteverket har, i praktiken, intagit rollen som fiskal lagstiftare. Svenskt Näringsliv konstaterar att dagens regler och framför allt tillämpningen, som Skatteverket successivt gjort allt strängare, står i direkt strid med momsens syfte, ändamål och grundläggande funktionssätt. Denna skadliga tillämpning riskerar att förvärra istället för att förbättra svenska företags tillväxt och konkurrenskraft.
Svenskt Näringsliv har, återigen, skickat in en hemställan om lagändring och föreslår
att momslagen förtydligar att beskattningsunderlaget får justeras även vid befarade kundförluster,
att Skatteverkets tillämpning avseende fordringar av mindre värde justeras och infogas i lagen,
att ”mindre värde” som en schablonregel kopplas till fem procent av prisbasbeloppet (avrundat uppåt dvs ca 3 000 kr) och
att tiden då fordran (vid schablonregeln) varit obetald bestäms till 60 dagar (i stället nuvarande 240).
Förslagen är möjliga att digitalisera, de skulle förenkla och återställa den felaktiga tillämpningen, som idag står i strid med skattens syfte. Förändringen beräknas inte få annat än marginell, om någon, påverkan på de offentliga finanserna.
Ett lyckligare slut behövs i alla de företagskapitel som nu skrivs. Regler om kundförluster ska underlätta och inte driva på restföringar och konkurser. Låt oss få enklare, bättre, digitaliseringsbara regler som är förenliga med syfte & ändamål och som stödjer svenska företags hållbara tillväxt och konkurrenskraft.
Dansk skattereform sänker bolagsskatt och marginalskatt

Nyligen beslutade Finlands riksdag att sänka bolagsskatten till 18 procent från och med nästa år. Nu sänker även Danmark bolagsskatten från 22 till 19 procent och ta bort två steg i den statliga inkomstskatten. Syftet är att stärka företagens konkurrenskraft och göra det mer lönsamt att arbeta.
- Anders Ydstedt
Skattekrånglet ska inte stoppa unga företagare

Invecklade skatteregler ska inte hindra gymnasieungdomar från att sälja tjänster genom ett UF-företag. I Ds 2026:21 föreslås därför ett nytt sätt att betala skatt. Förslaget kan göra det enklare för både UF-företagare och deras kunder.
- Katarina Bartels
Hur svårt ska det vara att få anstånd med en tvistig skatt?
För drygt ett decennium sedan uppmärksammade Svenskt Näringsliv problemen med att få anstånd med betalning av skatt i rapporten Anstånd i skattemål - hur tveksamt ska det vara? Ett nytt avgörande från Högsta förvaltningsdomstolen visar att problemen består (mål nr 3422-26).
Anders Nyquist
Skattefrågor till Fredrik Rosengren
Sedan i våras är Fredrik Rosengren Skatteverkets generaldirektör. Närmast kommer han från Kronofogdemyndigheten men innan dess har han en lång bakgrund på Skatteverket i andra chefsroller.
Sofia Bildstein-Hagberg
Kalifornien säger nej till miljardärsskatt
Väljarna i Kalifornien har nu sagt nej till en ny förmögenhetsskatt på miljardärer. Med röstsiffrorna 52,8 mot 47,2 procent konstaterar AP att resultatet nu är klart.
- Anders Ydstedt
Mer skattekontroll, mindre regelbörda

Skatteverket lyfts ofta fram som en nyckelaktör i arbetet mot ekonomisk brottslighet, oseriösa företag och osund konkurrens. Det är rimligt.
- Michaela Sand och